Domain berittene-polizei.de kaufen?
Wir ziehen mit dem Projekt
berittene-polizei.de um.
Sind Sie am Kauf der Domain
berittene-polizei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berittene-polizei.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **

Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Polizei - Hochschule - MinisteriumPolizei - Hochschule - Ministerium , Groß/Rafael Behr/Nathalie Hirschmann/Daniela Hunold/Astrid Jacobsen/Anja Mensching/Marschel Schöne Peter Schmidt: Die etwas andere Festschrift oder Festschrift 2.0 Astrid Jacobsen Mysterium Ministerium. Ein (persönliches) Essay Anja Mensching Peters TAKT(ik) Daniela Hunold Besonderer Dank - Oder: Peter in Hamburg Clemens Lorei/Hermann Groß Polizei & Liebe. Skizzen zu einer Tagung die (noch) nicht stattgefunden hat Rafael Behr Vom Glück der Heiterkeit und vom Unglück des Hassens. Wie sich Polizei und Welt verändern (lassen). Eine kleine Hommage auf Peter Schmidt Marschel Schöne Oani vun de bekannstesten Maabriggs en Froangfort Christopher Alt Büttenrede Olaf Rohde Peter Schmidts Gedicht Bernhard Frevel Zwischen allen Stühlen? Prakademiker. Fast eine Analyse zu Peters Schmidts Karriere Cornelia Rotter/Verena Schulze/Philipp Kuschewski Laudao für Peter Schmidt. Eine Reise in Diensten der Inneren Sicherheit und Wissenschaft Fred Bauer Sketch Martina Liebich-Frels Lieber Peter, Joachim Michalik Das dynamische Miteinander der Polizeiseelsorge und der hessischen Polizei. Staat und Kirche gemeinsam in Sorge um die Menschen. Eine immer neue Perspektive von Innen und Außen Barbara Görich-Reinel Zwischen dankbarer Erinnerung und Hoffnung auf Realisierung Walter Seubert Berufliche Lebenswege Werner D'Inka Peter Schmidt und die Heinrich-Mörtl-Stiftung Necati Benli "Früher war es nicht meine Polizei - aber so allmählich wird sie es". Von Positionen und Positionierungen im Wandel der Organisationskultur. Ein Essay Stefan Schütz Peter Schmidt: Mentor. Kollege. Sportskamerad. Freund Gerd Thielmann Wie Peter Schmidt eine lokale Berühmtheit als Entertainer wurde Gerd Thielmann In sieben Schritten durch die Weltgeschichte: Wie Friedrich Wilhelm I. dafür sorgte, dass Peter Schmidt Referent für Hochschulwesen wurde Werner Abram Für Peter Schmidt zum Ruhestand Sabine Thurau Lieber Peter, Peter Schmidt Schriftenverzeichnis Autorinnen und Autoren , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Empirische Polizeiforschung#31#, Redaktion: Groß, Hermann~Behr, Rafael~Hirschmann, Nathalie~Hunold, Daniela~Astrid, Jacobsen~Mensching, Anja~Schöne, Marschel, Seitenzahl/Blattzahl: 106, Keyword: Hochschule; Polizei; Wissenschaft, Fachschema: Recht~Soziologie, Fachkategorie: Recht, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 12, Gewicht: 147, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
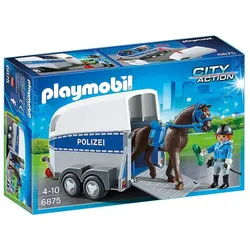
PLAYMOBIL® 6875 Berittene Polizei mit AnhängerBerittene Polizei mit Anhänger und Platz für 2 Pferde. Maße: 18,5 x 10 x 12 cm (LxTxH). - Der Anhänger kann an jedes PLAYMOBIL®-Fahrzeug mit Anhängerkupplung angehängt werden. - Inkl. 1 Pferd und Platz für ein weiteres. - Mit Sattel und Geschirr im Polizei-Look.79,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter


-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **


Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
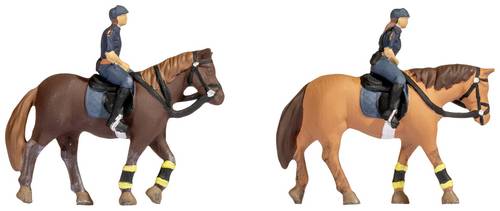
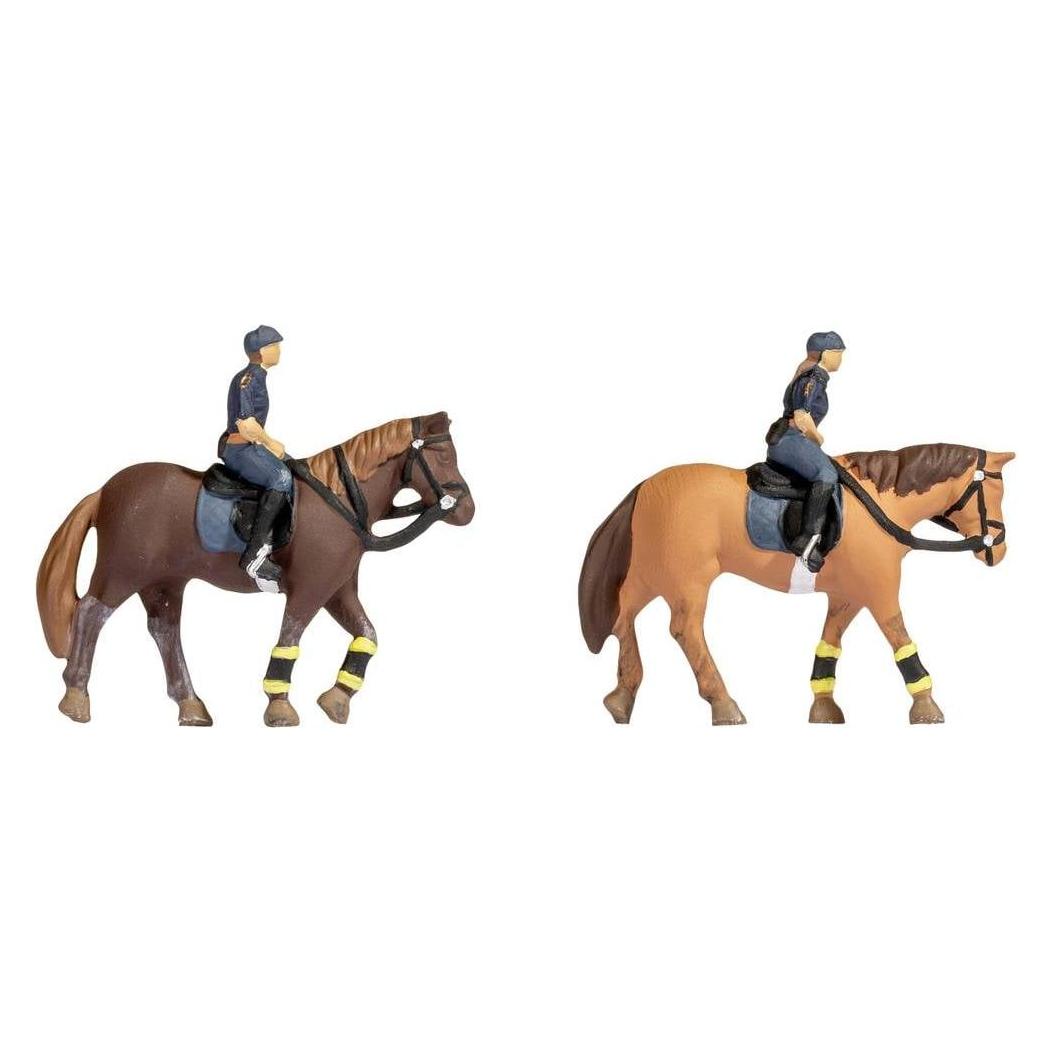
NOCH H0 Berittene Polizei Bemalt, StehendIm Set für die Spurweite H0 befinden sich zwei Polizisten, die auf Pferden reiten. Eines der Pferde ist dunkelbraun mit hellerer Mähne, während das hellbraune Pferd mit dunkler Mähne eine weiße Blesse auf der Stirn aufweist. Beide Pferde tragen Bandagen mit Reflektoren an den Vorderfüßen. Die Reiter tragen ihre Arbeitsuniform, bestehend aus schwarzen Stiefeln, einer dunkelblauen Hose und einem dunkelblauen T-Shirt sowie einem Helm in der gleichen Farbe. So hoch oben haben sie alles im Blick und sorgen für die Sicherheit auf Ihrer Modellbahnanlage.11,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
NOCH 15078 H0 FIGUREN Berittene PolizeiDie Figuren der Berittenen Polizei von NOCH sorgen für Sicherheit und Ordnung auf jeder Modellbahnanlage. Diese detailreichen Miniaturen sind eine authentische Ergänzung für vielfältige Szenarien im Maßstab 1:87. passend für die Spurweite H0 im Maßstab 1:87 handkolorierte Figuren aus Kunststoff Set mit zwei Polizisten auf ihren Pferden geeignet ab 8 Jahren Die beiden Figuren stellen eine Polizistin und einen Polizisten in ihrer Arbeitsuniform dar, die auf ihren Pferden sitzen. Die Pferde sind mit Details wie Sätteln, Zügeln und Bandagen an den Vorderfüßen ausgestattet, was für ein realistisches Erscheinungsbild sorgt. Als handbemalte Sammlerstücke eignen sie sich hervorragend, um städtische Szenen, Paraden oder Einsätze auf der Modellanlage nachzustellen und ihr mehr Lebendigkeit zu verleihen.16,49 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Polizei - Hochschule - MinisteriumPolizei - Hochschule - Ministerium , Groß/Rafael Behr/Nathalie Hirschmann/Daniela Hunold/Astrid Jacobsen/Anja Mensching/Marschel Schöne Peter Schmidt: Die etwas andere Festschrift oder Festschrift 2.0 Astrid Jacobsen Mysterium Ministerium. Ein (persönliches) Essay Anja Mensching Peters TAKT(ik) Daniela Hunold Besonderer Dank - Oder: Peter in Hamburg Clemens Lorei/Hermann Groß Polizei & Liebe. Skizzen zu einer Tagung die (noch) nicht stattgefunden hat Rafael Behr Vom Glück der Heiterkeit und vom Unglück des Hassens. Wie sich Polizei und Welt verändern (lassen). Eine kleine Hommage auf Peter Schmidt Marschel Schöne Oani vun de bekannstesten Maabriggs en Froangfort Christopher Alt Büttenrede Olaf Rohde Peter Schmidts Gedicht Bernhard Frevel Zwischen allen Stühlen? Prakademiker. Fast eine Analyse zu Peters Schmidts Karriere Cornelia Rotter/Verena Schulze/Philipp Kuschewski Laudao für Peter Schmidt. Eine Reise in Diensten der Inneren Sicherheit und Wissenschaft Fred Bauer Sketch Martina Liebich-Frels Lieber Peter, Joachim Michalik Das dynamische Miteinander der Polizeiseelsorge und der hessischen Polizei. Staat und Kirche gemeinsam in Sorge um die Menschen. Eine immer neue Perspektive von Innen und Außen Barbara Görich-Reinel Zwischen dankbarer Erinnerung und Hoffnung auf Realisierung Walter Seubert Berufliche Lebenswege Werner D'Inka Peter Schmidt und die Heinrich-Mörtl-Stiftung Necati Benli "Früher war es nicht meine Polizei - aber so allmählich wird sie es". Von Positionen und Positionierungen im Wandel der Organisationskultur. Ein Essay Stefan Schütz Peter Schmidt: Mentor. Kollege. Sportskamerad. Freund Gerd Thielmann Wie Peter Schmidt eine lokale Berühmtheit als Entertainer wurde Gerd Thielmann In sieben Schritten durch die Weltgeschichte: Wie Friedrich Wilhelm I. dafür sorgte, dass Peter Schmidt Referent für Hochschulwesen wurde Werner Abram Für Peter Schmidt zum Ruhestand Sabine Thurau Lieber Peter, Peter Schmidt Schriftenverzeichnis Autorinnen und Autoren , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Empirische Polizeiforschung#31#, Redaktion: Groß, Hermann~Behr, Rafael~Hirschmann, Nathalie~Hunold, Daniela~Astrid, Jacobsen~Mensching, Anja~Schöne, Marschel, Seitenzahl/Blattzahl: 106, Keyword: Hochschule; Polizei; Wissenschaft, Fachschema: Recht~Soziologie, Fachkategorie: Recht, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 12, Gewicht: 147, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Ähnliche Suchbegriffe für Abschreibungen
-
PLAYMOBIL® 6875 Berittene Polizei mit AnhängerBerittene Polizei mit Anhänger und Platz für 2 Pferde. Maße: 18,5 x 10 x 12 cm (LxTxH). - Der Anhänger kann an jedes PLAYMOBIL®-Fahrzeug mit Anhängerkupplung angehängt werden. - Inkl. 1 Pferd und Platz für ein weiteres. - Mit Sattel und Geschirr im Polizei-Look.79,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Die Abschreibungen in der entscheidungsorientierten Kostenrechnung, Taschenbuch von Arno Mahlert, VS Verlag für Sozialwissenschaften,Die Abschreibungen In Der Entscheidungsorientierten Kostenrechnung, Taschenbuch Von Arno Mahlert, Vs Verlag Für Sozialwissenschaften, 978-3-531-11345-6, Seitenanzahl: 24154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.