Domain berittene-polizei.de kaufen?
Wir ziehen mit dem Projekt
berittene-polizei.de um.
Sind Sie am Kauf der Domain
berittene-polizei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain berittene-polizei.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
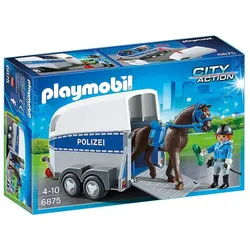
PLAYMOBIL® 6875 Berittene Polizei mit AnhängerBerittene Polizei mit Anhänger und Platz für 2 Pferde. Maße: 18,5 x 10 x 12 cm (LxTxH). - Der Anhänger kann an jedes PLAYMOBIL®-Fahrzeug mit Anhängerkupplung angehängt werden. - Inkl. 1 Pferd und Platz für ein weiteres. - Mit Sattel und Geschirr im Polizei-Look.79,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Polizei - Hochschule - MinisteriumPolizei - Hochschule - Ministerium , Groß/Rafael Behr/Nathalie Hirschmann/Daniela Hunold/Astrid Jacobsen/Anja Mensching/Marschel Schöne Peter Schmidt: Die etwas andere Festschrift oder Festschrift 2.0 Astrid Jacobsen Mysterium Ministerium. Ein (persönliches) Essay Anja Mensching Peters TAKT(ik) Daniela Hunold Besonderer Dank - Oder: Peter in Hamburg Clemens Lorei/Hermann Groß Polizei & Liebe. Skizzen zu einer Tagung die (noch) nicht stattgefunden hat Rafael Behr Vom Glück der Heiterkeit und vom Unglück des Hassens. Wie sich Polizei und Welt verändern (lassen). Eine kleine Hommage auf Peter Schmidt Marschel Schöne Oani vun de bekannstesten Maabriggs en Froangfort Christopher Alt Büttenrede Olaf Rohde Peter Schmidts Gedicht Bernhard Frevel Zwischen allen Stühlen? Prakademiker. Fast eine Analyse zu Peters Schmidts Karriere Cornelia Rotter/Verena Schulze/Philipp Kuschewski Laudao für Peter Schmidt. Eine Reise in Diensten der Inneren Sicherheit und Wissenschaft Fred Bauer Sketch Martina Liebich-Frels Lieber Peter, Joachim Michalik Das dynamische Miteinander der Polizeiseelsorge und der hessischen Polizei. Staat und Kirche gemeinsam in Sorge um die Menschen. Eine immer neue Perspektive von Innen und Außen Barbara Görich-Reinel Zwischen dankbarer Erinnerung und Hoffnung auf Realisierung Walter Seubert Berufliche Lebenswege Werner D'Inka Peter Schmidt und die Heinrich-Mörtl-Stiftung Necati Benli "Früher war es nicht meine Polizei - aber so allmählich wird sie es". Von Positionen und Positionierungen im Wandel der Organisationskultur. Ein Essay Stefan Schütz Peter Schmidt: Mentor. Kollege. Sportskamerad. Freund Gerd Thielmann Wie Peter Schmidt eine lokale Berühmtheit als Entertainer wurde Gerd Thielmann In sieben Schritten durch die Weltgeschichte: Wie Friedrich Wilhelm I. dafür sorgte, dass Peter Schmidt Referent für Hochschulwesen wurde Werner Abram Für Peter Schmidt zum Ruhestand Sabine Thurau Lieber Peter, Peter Schmidt Schriftenverzeichnis Autorinnen und Autoren , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Empirische Polizeiforschung#31#, Redaktion: Groß, Hermann~Behr, Rafael~Hirschmann, Nathalie~Hunold, Daniela~Astrid, Jacobsen~Mensching, Anja~Schöne, Marschel, Seitenzahl/Blattzahl: 106, Keyword: Hochschule; Polizei; Wissenschaft, Fachschema: Recht~Soziologie, Fachkategorie: Recht, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 12, Gewicht: 147, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
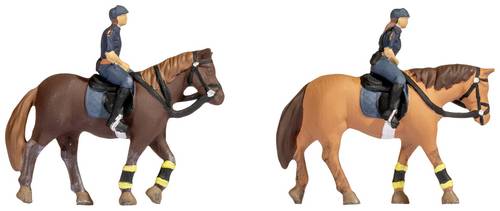
NOCH N Berittene Polizei Bemalt, Stehend 36078Im Set für die Spurweite N befinden sich zwei Polizisten, die auf Pferden reiten. Eines der Pferde ist dunkelbraun mit hellerer Mähne, während das hellbraune Pferd mit dunkler Mähne eine weiße Blesse auf der Stirn aufweist. Beide Pferde tragen Bandagen mit Reflektoren an den Vorderfüßen. Die Reiter tragen ihre Arbeitsuniform, bestehend aus schwarzen Stiefeln, einer dunkelblauen Hose und einem dunkelblauen T-Shirt sowie einem Helm in der gleichen Farbe. So hoch oben haben sie alles im Blick und sorgen für die Sicherheit auf Ihrer Modellbahnanlage.16,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter


-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **


Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
NOCH H0 Berittene Polizei Bemalt, StehendIm Set für die Spurweite H0 befinden sich zwei Polizisten, die auf Pferden reiten. Eines der Pferde ist dunkelbraun mit hellerer Mähne, während das hellbraune Pferd mit dunkler Mähne eine weiße Blesse auf der Stirn aufweist. Beide Pferde tragen Bandagen mit Reflektoren an den Vorderfüßen. Die Reiter tragen ihre Arbeitsuniform, bestehend aus schwarzen Stiefeln, einer dunkelblauen Hose und einem dunkelblauen T-Shirt sowie einem Helm in der gleichen Farbe. So hoch oben haben sie alles im Blick und sorgen für die Sicherheit auf Ihrer Modellbahnanlage.11,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
NOCH 15078 H0 FIGUREN Berittene PolizeiDie Figuren der Berittenen Polizei von NOCH sorgen für Sicherheit und Ordnung auf jeder Modellbahnanlage. Diese detailreichen Miniaturen sind eine authentische Ergänzung für vielfältige Szenarien im Maßstab 1:87. passend für die Spurweite H0 im Maßstab 1:87 handkolorierte Figuren aus Kunststoff Set mit zwei Polizisten auf ihren Pferden geeignet ab 8 Jahren Die beiden Figuren stellen eine Polizistin und einen Polizisten in ihrer Arbeitsuniform dar, die auf ihren Pferden sitzen. Die Pferde sind mit Details wie Sätteln, Zügeln und Bandagen an den Vorderfüßen ausgestattet, was für ein realistisches Erscheinungsbild sorgt. Als handbemalte Sammlerstücke eignen sie sich hervorragend, um städtische Szenen, Paraden oder Einsätze auf der Modellanlage nachzustellen und ihr mehr Lebendigkeit zu verleihen.16,49 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
PLAYMOBIL® 6875 Berittene Polizei mit AnhängerBerittene Polizei mit Anhänger und Platz für 2 Pferde. Maße: 18,5 x 10 x 12 cm (LxTxH). - Der Anhänger kann an jedes PLAYMOBIL®-Fahrzeug mit Anhängerkupplung angehängt werden. - Inkl. 1 Pferd und Platz für ein weiteres. - Mit Sattel und Geschirr im Polizei-Look.79,99 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Polizei - Hochschule - MinisteriumPolizei - Hochschule - Ministerium , Groß/Rafael Behr/Nathalie Hirschmann/Daniela Hunold/Astrid Jacobsen/Anja Mensching/Marschel Schöne Peter Schmidt: Die etwas andere Festschrift oder Festschrift 2.0 Astrid Jacobsen Mysterium Ministerium. Ein (persönliches) Essay Anja Mensching Peters TAKT(ik) Daniela Hunold Besonderer Dank - Oder: Peter in Hamburg Clemens Lorei/Hermann Groß Polizei & Liebe. Skizzen zu einer Tagung die (noch) nicht stattgefunden hat Rafael Behr Vom Glück der Heiterkeit und vom Unglück des Hassens. Wie sich Polizei und Welt verändern (lassen). Eine kleine Hommage auf Peter Schmidt Marschel Schöne Oani vun de bekannstesten Maabriggs en Froangfort Christopher Alt Büttenrede Olaf Rohde Peter Schmidts Gedicht Bernhard Frevel Zwischen allen Stühlen? Prakademiker. Fast eine Analyse zu Peters Schmidts Karriere Cornelia Rotter/Verena Schulze/Philipp Kuschewski Laudao für Peter Schmidt. Eine Reise in Diensten der Inneren Sicherheit und Wissenschaft Fred Bauer Sketch Martina Liebich-Frels Lieber Peter, Joachim Michalik Das dynamische Miteinander der Polizeiseelsorge und der hessischen Polizei. Staat und Kirche gemeinsam in Sorge um die Menschen. Eine immer neue Perspektive von Innen und Außen Barbara Görich-Reinel Zwischen dankbarer Erinnerung und Hoffnung auf Realisierung Walter Seubert Berufliche Lebenswege Werner D'Inka Peter Schmidt und die Heinrich-Mörtl-Stiftung Necati Benli "Früher war es nicht meine Polizei - aber so allmählich wird sie es". Von Positionen und Positionierungen im Wandel der Organisationskultur. Ein Essay Stefan Schütz Peter Schmidt: Mentor. Kollege. Sportskamerad. Freund Gerd Thielmann Wie Peter Schmidt eine lokale Berühmtheit als Entertainer wurde Gerd Thielmann In sieben Schritten durch die Weltgeschichte: Wie Friedrich Wilhelm I. dafür sorgte, dass Peter Schmidt Referent für Hochschulwesen wurde Werner Abram Für Peter Schmidt zum Ruhestand Sabine Thurau Lieber Peter, Peter Schmidt Schriftenverzeichnis Autorinnen und Autoren , Ansaugrohre & -schläuche > Ansaug- & Kraftstoffsysteme , Erscheinungsjahr: 20240905, Produktform: Kartoniert, Titel der Reihe: Empirische Polizeiforschung#31#, Redaktion: Groß, Hermann~Behr, Rafael~Hirschmann, Nathalie~Hunold, Daniela~Astrid, Jacobsen~Mensching, Anja~Schöne, Marschel, Seitenzahl/Blattzahl: 106, Keyword: Hochschule; Polizei; Wissenschaft, Fachschema: Recht~Soziologie, Fachkategorie: Recht, Warengruppe: TB/Soziologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 148, Höhe: 12, Gewicht: 147, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
-
NOCH N Berittene Polizei Bemalt, Stehend 36078Im Set für die Spurweite N befinden sich zwei Polizisten, die auf Pferden reiten. Eines der Pferde ist dunkelbraun mit hellerer Mähne, während das hellbraune Pferd mit dunkler Mähne eine weiße Blesse auf der Stirn aufweist. Beide Pferde tragen Bandagen mit Reflektoren an den Vorderfüßen. Die Reiter tragen ihre Arbeitsuniform, bestehend aus schwarzen Stiefeln, einer dunkelblauen Hose und einem dunkelblauen T-Shirt sowie einem Helm in der gleichen Farbe. So hoch oben haben sie alles im Blick und sorgen für die Sicherheit auf Ihrer Modellbahnanlage.16,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.